
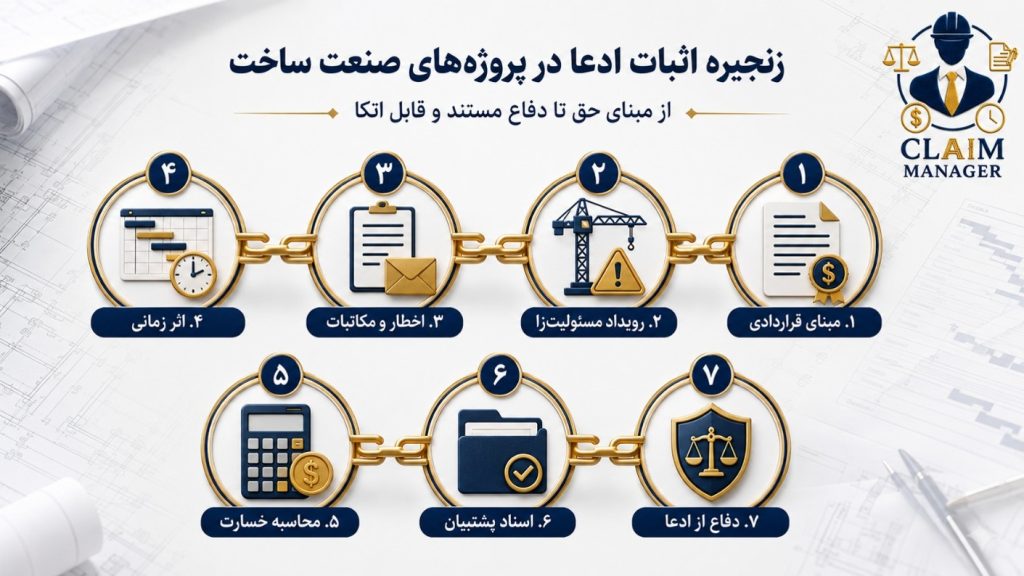
زنجیره اثبات خسارت قابل مطالبه
۱. مبنای استحقاق
نخست باید مشخص شود حق مطالبه از کجا میآید. منابع متداول عبارتاند از:
– بند صریح پیمان؛
– دستور تغییر کار، صورتجلسه یا ابلاغ معتبر؛
– سازوکار قیمت جدید، تعدیل، تعلیق، توقف، تسریع یا تأخیر در پرداخت؛
– نقض تعهد قراردادی طرف مقابل؛
– بخشنامه یا دستورالعمل لازمالاعمال در دامنه همان قرارداد؛
– قانون حاکم و قواعد جبران خسارت، پس از بررسی محدودیتها و شروط پیمان.
ترتیب منابع مهم است. برای مثال، اگر نشریه ۴۳۱۱ بر پیمان حاکم باشد، ماده ۲۸ درباره تحویل کارگاه، ماده ۲۹ درباره تغییر مقادیر و قیمت جدید و ماده ۴۹ درباره تعلیق، هرکدام مسیر خاصی دارند. انتخاب عنوان کلی «ضرر و زیان» نباید باعث نادیدهگرفتن این روشهای قراردادی شود.
۲. وقوع رویداد و تخصیص مسئولیت
رویداد باید با تاریخ، محل، دامنه و سند منشأ تعریف شود. عبارتی مانند «کارفرما باعث تأخیر شد» برای دفاع کافی نیست. صورت دقیقتر میتواند چنین باشد:
نقشه اجرایی ناحیه مشخص، با وجود درخواستهای ثبتشده و نیاز برنامه مبنا، در تاریخ معین ابلاغ نشد؛ عملیات وابسته تا تاریخ ابلاغ واقعی امکان شروع نداشت و منابع مشخص در همان بازه تحت تأثیر قرار گرفتند.
سپس باید بررسی شود ریسک رویداد در پیمان بر عهده کدام طرف بوده است. اگر علت به پیمانکار، پیمانکار جزء یا ضعف مدیریت او منتسب باشد، هزینه مربوط را نمیتوان به کارفرما منتقل کرد. اگر چند علت همزمان وجود داشته باشد، سهم و اثر هر علت باید تا حد ممکن تفکیک شود.
۳. رعایت اخطارها و تشریفات
بسیاری از پیمانها برای اعلام تغییر، درخواست تمدید مدت، ثبت توقف یا مطالبه هزینه مهلت و قالب مشخص دارند. برای نمونه، در ماده ۴۹ شرایط عمومی EPC سال ۱۴۰۳، پیمانکار باید آثار هزینه، زمان و کیفیت درخواست تغییر را در مهلت مقرر گزارش کند و در ماده ۶۴ نیز برای اعلام رویداد تأخیر و ارائه درخواست نهایی، تشریفات زمانی پیشبینی شده است.
در پروندهای که اعلامها ناقص یا دیرهنگاماند، هنوز باید آثار حقوقی تأخیر با توجه به متن دقیق پیمان، رفتار طرفین و اسناد بررسی شود؛ اما نباید فرض کرد که فقدان اخطار هیچ اثری ندارد. بهترین زمان حفاظت از حق، همزمان با وقوع رویداد است، نه هنگام تنظیم لایحه نهایی.
۴. رابطه سببیت
رابطه سببیت پاسخ میدهد که چرا این رویداد مشخص، این هزینه مشخص را ایجاد کرده است. برای خسارتهای زمانمحور، تحلیل برنامه زمانبندی لازم است تا معلوم شود رویداد واقعاً مدت اجرای کار یا حضور منابع را افزایش داده یا فقط شناوری موجود را مصرف کرده است. برای افت بهرهوری نیز باید نشان داد چگونه تغییر توالی، ازدحام، دسترسی ناقص، وقفههای مکرر یا کار جبههای باعث کاهش خروجی شده است.
پروتکل تأخیر و اختلال انجمن حقوق ساختوساز انگلستان (SCL) به عنوان یک راهنمای حرفهای، و نه قانون، بر جداکردن خسارت تطویل از خسارت اختلال و اثبات رابطه بین رویداد، افت بهرهوری و هزینه اضافی تأکید میکند. این تفکیک مانع آن میشود که همه هزینهها در قالب یک ادعای کلی و غیرقابل ردیابی جمع شوند.
۵. اثبات مبلغ
پس از اثبات اصل حق و رابطه سببیت، باید مقدار خسارت محاسبه شود. اسناد هزینه واقعی، مانند حقوق و دستمزد، صورتوضعیت پیمانکار جزء، اجاره ماشینآلات، بیمهنامه، ضمانتنامه، فاکتور، اسناد بانکی و دفاتر هزینه، معمولاً قدرت اثبات بیشتری از درصدهای کلی و ضرایب بدون مبنا دارند.
محاسبه باید به رویداد و دوره اثر متصل باشد. صرف افزایش هزینه کل پروژه نسبت به برآورد مناقصه ثابت نمیکند که تمام اختلاف ناشی از کارفرماست؛ خطای برآورد، تورم پذیرفتهشده، ناکارآمدی پیمانکار، دوبارهکاری منتسب به او و تغییرات بازار نیز باید بررسی و حذف شوند.
۶. کاهش خسارت
پیمانکار باید اقدام معقول برای محدودکردن خسارت را مستند کند؛ مانند جابهجایی منابع، پیشنهاد جبهه جایگزین، اصلاح توالی، پیگیری بهموقع نقشه و مصالح، حفاظت از کار یا ارائه برنامه بازیابی. کاهش خسارت به معنای چشمپوشی از حق نیست؛ نشان میدهد هزینه ادعایی نتیجه بیعملی قابل اجتناب پیمانکار نبوده است.
۷. جلوگیری از همپوشانی محاسبه خسارت
یک هزینه را نمیتوان همزمان از چند مسیر مطالبه کرد. نمونههای رایج همپوشانی عبارتاند از:
– دریافت هزینه نیروی انسانی در صورتوضعیت تغییر کار و مطالبه دوباره آن به عنوان هزینه تطویل؛
– احتساب استهلاک یا اجاره یک ماشین در خسارت توقف و سپس در هزینه بالاسری همان دوره؛
– مطالبه افزایش قیمت جبرانشده از طریق تعدیل، بار دیگر در لایحه؛
– جمعکردن خسارت افت بهرهوری با کل اختلاف هزینه واقعی و برآوردی، بدون حذف همپوشانی.
کنترل همپوشانی باید در سطح ردیف هزینه، دوره زمانی و رویداد انجام شود، نه فقط در سطح عنوانهای کلی.
انواع خسارتها در پروژههای صنعت ساخت
خسارتها را میتوان از چند زاویه طبقهبندی کرد: مستقیم یا غیرمستقیم، زمانمحور یا مقدارمحور، واقعی یا برآوردی، کارگاهی یا دفتر مرکزی، و خسارت پیمانکار یا مطالبه متقابل کارفرما. این طبقهبندیها بر هم منطبق نیستند. برای مثال، هزینه تمدید ضمانتنامه یک هزینه واقعی و زمانمحور است، در حالی که افت بهرهوری ممکن است هزینه مستقیم داشته باشد، اما برای اندازهگیری آن به تحلیل مقایسهای نیاز باشد.
۱. هزینه تغییر کار، افزایش مقادیر و کار جدید
تغییر نقشه، مشخصات، مقدار، روش یا توالی اجرا میتواند هزینه اضافی ایجاد کند. نخست باید روشن شود آیا دستور معتبر صادر شده، کار در دامنه کلی پیمان قرار دارد، قیمت آن موجود است یا باید قیمت جدید تعیین شود و اثر زمانی آن چگونه رسیدگی میشود.
بر اساس ماده ۲۹ نشریه ۴۳۱۱، تغییر مقادیر و قیمت جدید دارای حدود و سازوکار مشخص است. در شرایط عمومی EPC سال ۱۴۰۳ نیز ماده ۴۹ مقرر میکند آثار مقدار، قیمت، زمان و کیفیت تغییر در سند دستور تغییر کار منعکس شود. اگر پیمانکار بدون ثبت منشأ دستور، دامنه و اثر آن کار را اجرا کند، اثبات بعدی دشوارتر میشود.
دوبارهکاری نیز همیشه قابل مطالبه نیست. در ماده ۴۹ شرایط عمومی EPC سال ۱۴۰۳، اصلاح یا دوبارهکاری ناشی از قصور پیمانکار تغییر کار محسوب نمیشود و هزینه و زمان آن بر عهده خود اوست. در مقابل، اگر دوبارهکاری نتیجه دستور یا اطلاعاتی باشد که ریسک آن به کارفرما تعلق دارد، موضوع باید با مدارک منشأ، اخطار و هزینه تفکیکشده بررسی شود.
۲. هزینههای تطویل مدت پروژه
تطویل مدت زمانی رخ میدهد که دوره اجرای واقعی یا دوره حضور لازم منابع بیش از دورهای شود که در مبنای قراردادی قابل انتظار بوده است. اقلام محتمل عبارتاند از:
– حقوق کارکنان مستقر در کارگاه؛
– هزینه دفتر، کمپ، انبار، نگهبانی، آب، برق، ارتباطات و خدمات کارگاهی؛
– اجاره یا هزینه مالکیت تجهیزات و تأسیسات موقت؛
– تمدید بیمهنامهها، ضمانتنامهها و مجوزها؛
– خدمات مستمر ایمنی، کنترل کیفیت، نقشهبرداری و پشتیبانی؛
– بخشی از هزینههای دفتر مرکزی، در صورت اثبات شرایط استحقاق و رابطه آن با تطویل.
بر اساس رویکرد حرفهای SCL، هزینه تطویل اصولاً باید بر مبنای هزینه اضافی واقعاً تحمیلشده در دورهای سنجیده شود که اثر رویداد مسئولیتزای کارفرما احساس شده است؛ نه صرفاً بر مبنای مبلغ پیشبینیشده مناقصه یا تخصیص همه هزینههای ماههای انتهایی پروژه. این راهنما از الزامات پیمان نیست، اما برای ساختاردهی تحلیل مفید است.
نکته کلیدی آن است که «مدت مجاز» و «مدت قابل پرداخت» ممکن است یکسان نباشند. اگر رویداد فقط حق تمدید مدت بدهد، پیمانکار از خسارت تأخیر رها میشود، اما برای دریافت هزینه باید مبنای مالی جداگانه یا نقض تعهد قابل جبران را اثبات کند.
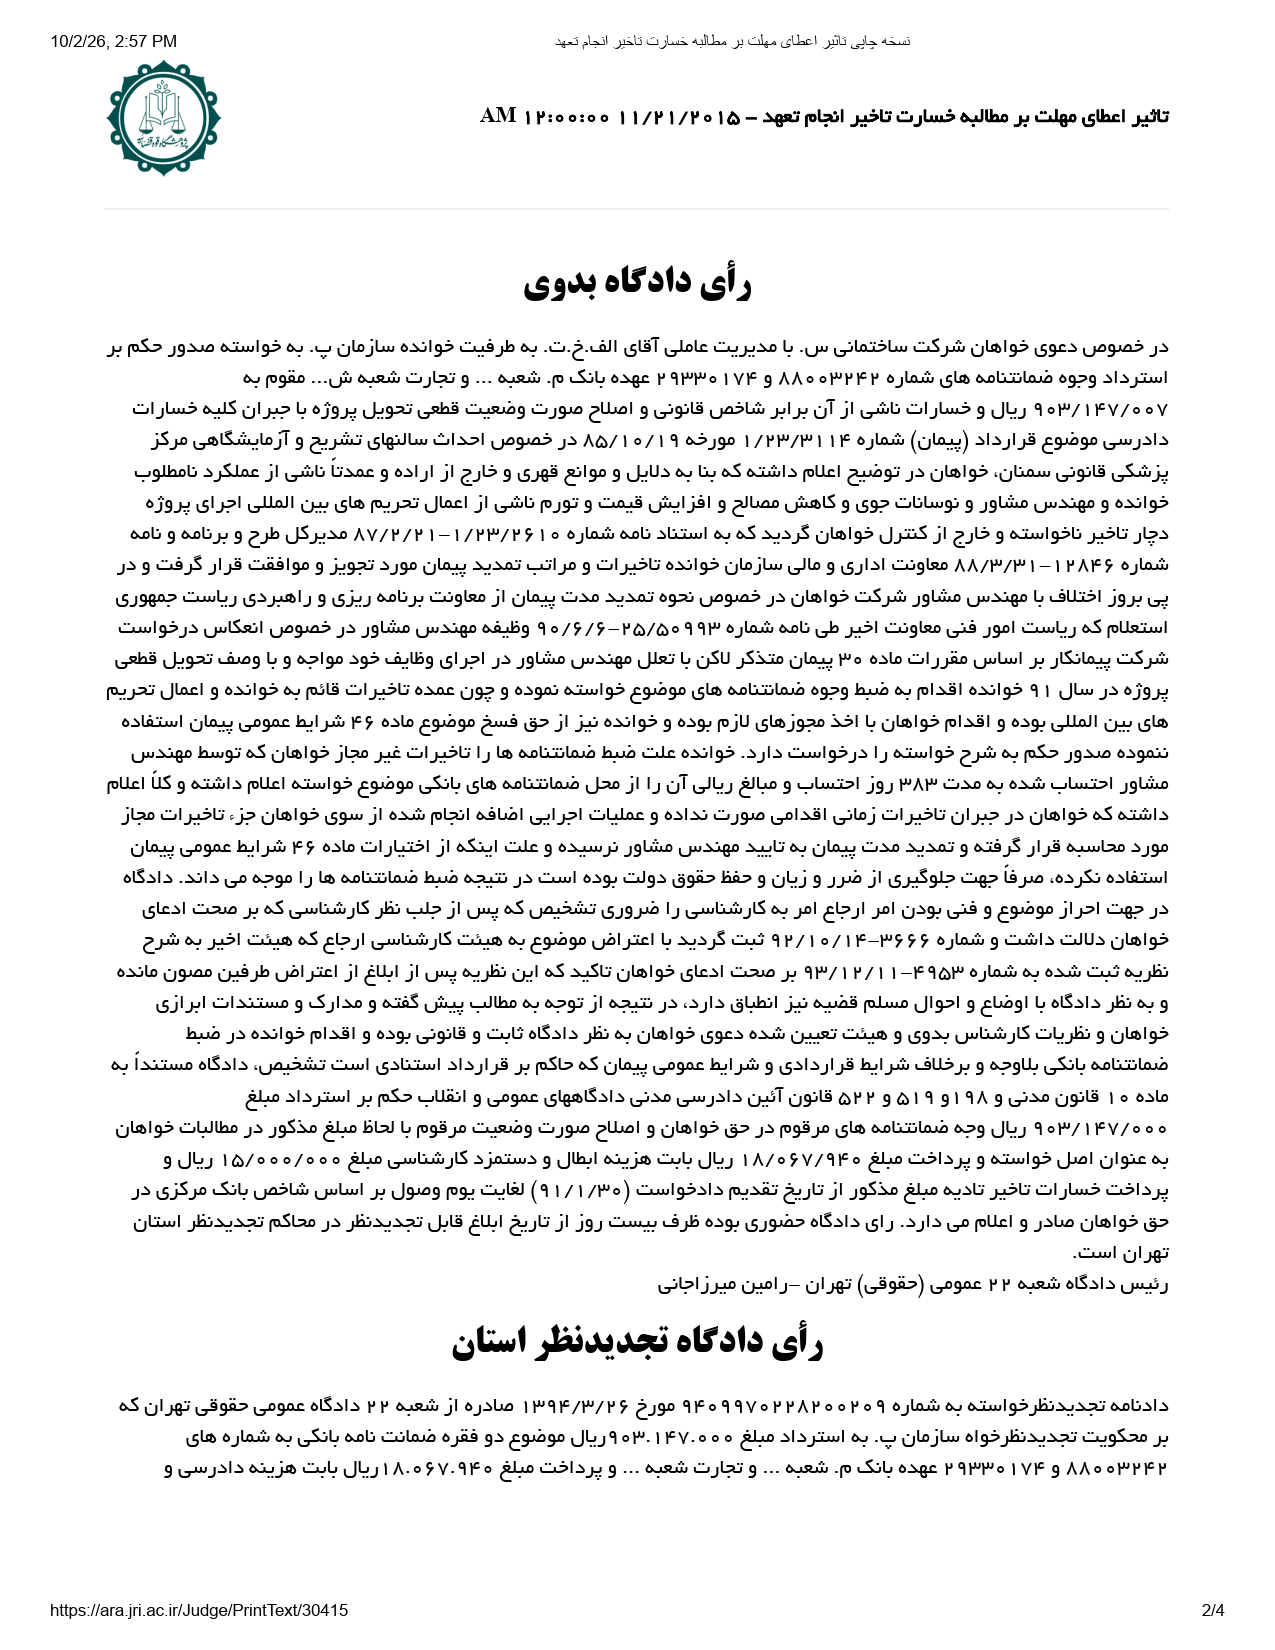
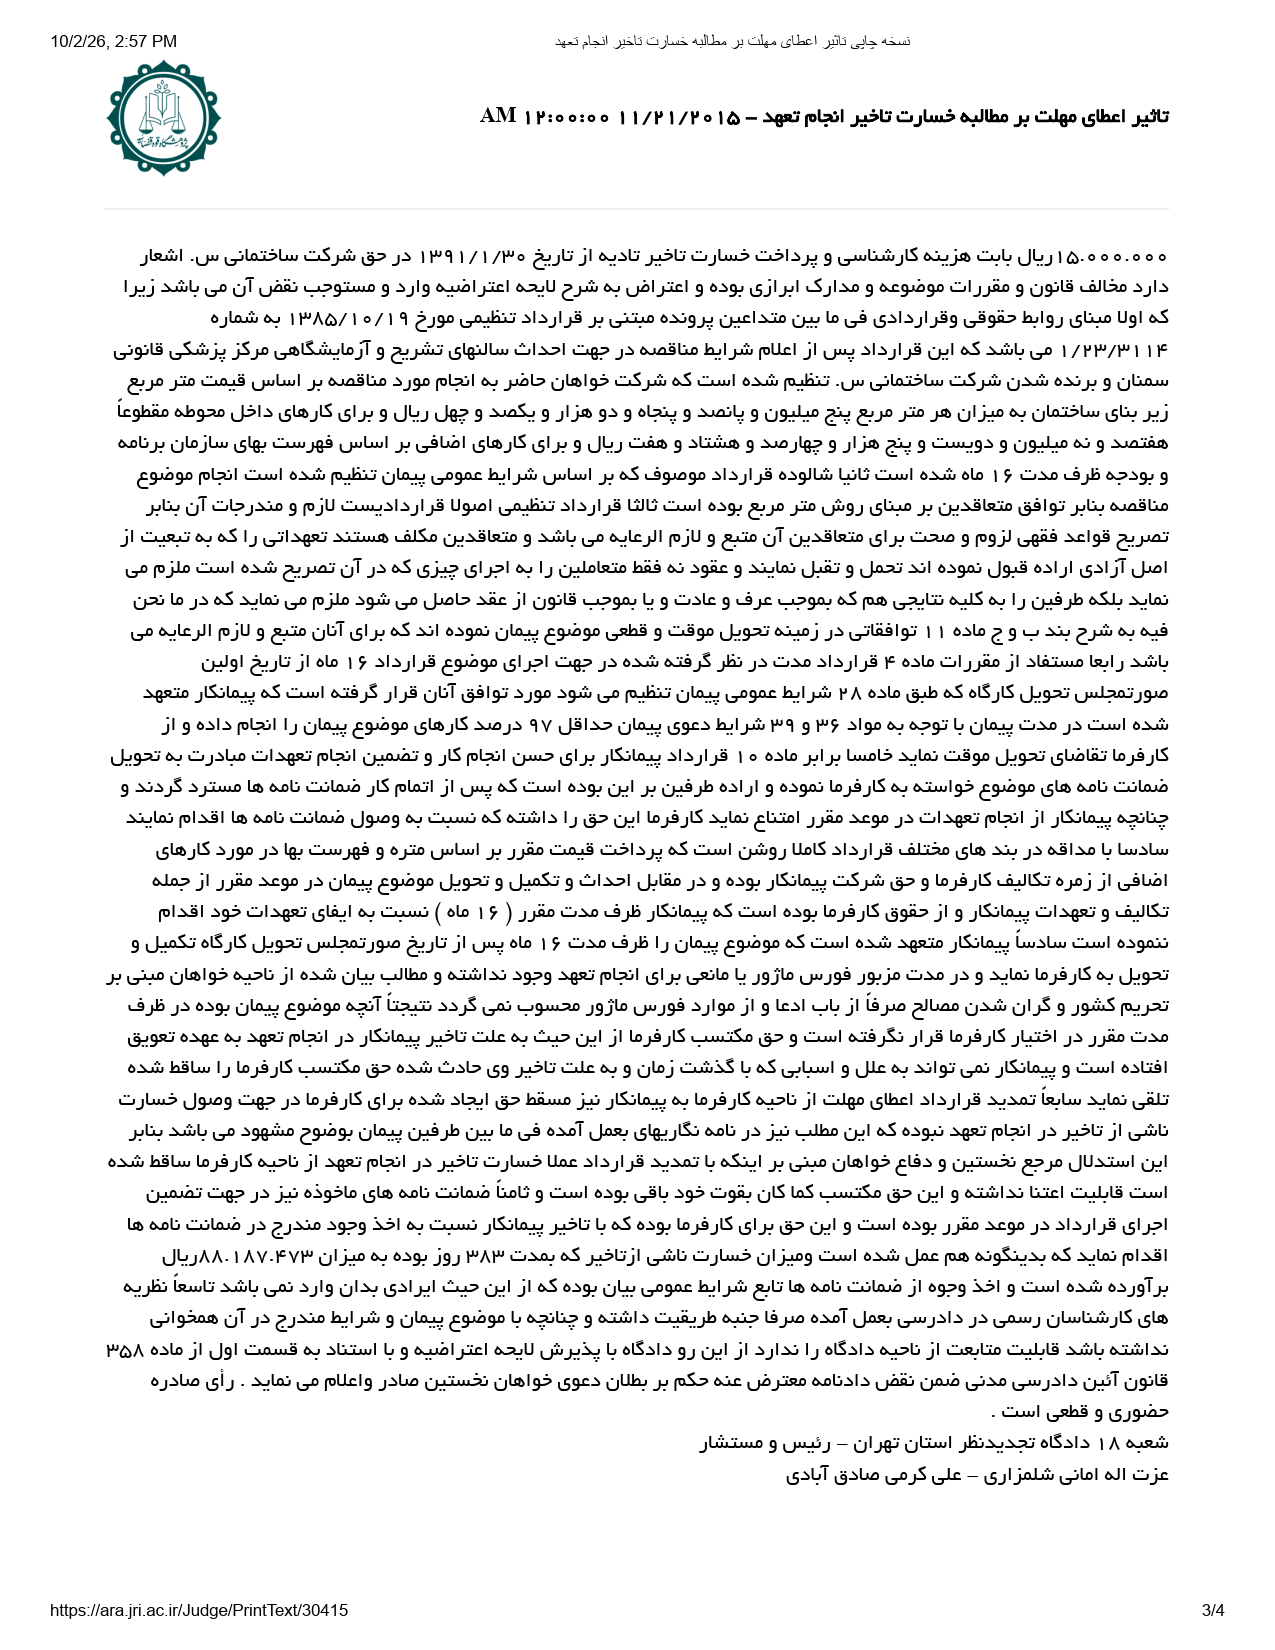
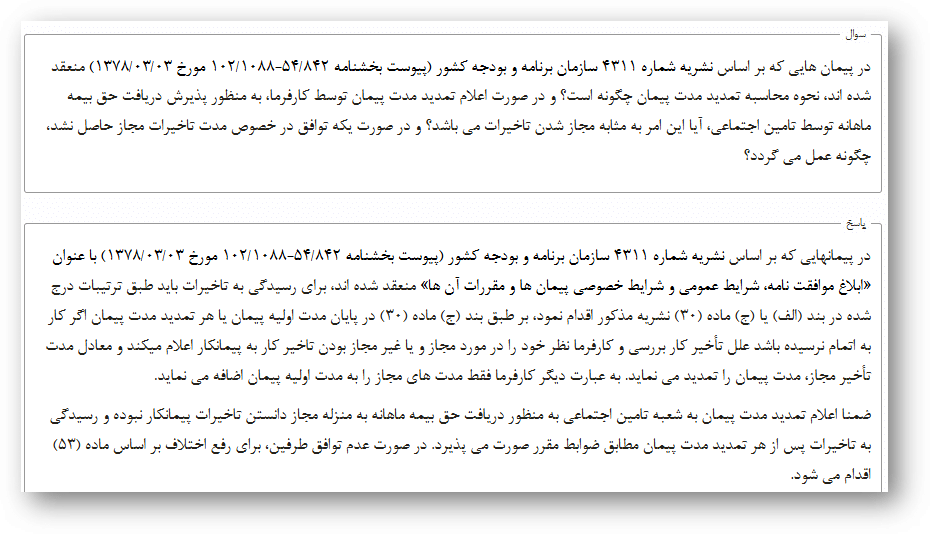
در ادامه تصویر آرای قضایی و پرسش و پاسخ سازمان برنامه و بودجه در خصوص تمدید مدت پیمان و تعیین تأخیرات مجاز و غیرمجاز درج شده است:
۳. هزینه توقف، تعلیق و بیکاری منابع
تعلیق رسمی، توقف ناشی از عدم دسترسی، نبود نقشه یا مصالح کارفرما، محدودیت جبهه و دستور توقف میتواند باعث بیکاری نیروی انسانی و ماشینآلات شود. برای هر منبع باید وضعیت واقعی آن روشن باشد:
– آیا منبع در کارگاه باقی مانده یا خارج شده است؟
– آیا امکان استفاده در فعالیت یا پروژه دیگر وجود داشته است؟
– هزینه مالکیت، اجاره یا حداقل تعهد پرداخت چه بوده است؟
– آیا پیمانکار برای کاهش هزینه، درخواست تعیین تکلیف یا خروج منبع کرده است؟
– گزارش روزانه، لیست منابع و دستور توقف وجود دارد؟
ماده ۴۹ نشریه ۴۳۱۱ برای تعلیق، نگهداری کار و پرداخت هزینههای بالاسری سازوکار ویژه دارد و در نبود پیشبینی خاص، روش قراردادی معینی را بیان میکند. بنابراین در پیمانهای تابع این نشریه، محاسبه تعلیق باید ابتدا با همان ماده تطبیق داده شود.
در شرایط عمومی EPC سال ۱۴۰۳، ماده ۶۵ میان تعلیق از سوی کارفرما و توقف ناشی از عدم ایفای تعهدات کارفرما تفکیک میکند. در حالت توقف، ثبت اعلام سریع، گزارش روزانه کارهای متوقف و فهرست نیروی انسانی و ماشینآلات برای اثبات هزینه اهمیت ویژه دارد. بیتوجهی به این ثبتها میتواند بخش عمده مطالبه را به یک برآورد غیرقابل راستیآزمایی تبدیل کند.
۴. خسارت افت بهرهوری یا اختلال
افت بهرهوری زمانی است که منابع حضور دارند و کار انجام میشود، اما به علت شرایط مختلشده، خروجی آنها کمتر از وضعیت عادی و قابل انتظار است. عوامل متداول عبارتاند از:
– تغییر مکرر نقشه یا دستور؛
– کار جبههای و پراکنده؛
– ازدحام گروههای کاری؛
– دسترسی ناقص یا تحویل مرحلهای جبهه؛
– وقفه و شروع مجدد پیدرپی؛
– تغییر نامعقول توالی عملیات؛
– اضافهکاری طولانی یا شیفتهای فشرده؛
– کمبود اطلاعات یا مصالحی که مسئولیت آنها با طرف مقابل است؛
– تداخل پیمانکاران متعدد تحت مدیریت کارفرما.
خسارت اختلال با تطویل یکی نیست. ممکن است پروژه در موعد تکمیل شود، اما پیمانکار برای همان مقدار کار، نفرساعت بیشتری مصرف کند. همچنین ممکن است یک رویداد هم تطویل و هم افت بهرهوری ایجاد کند؛ در این صورت باید هزینههای مشترک تفکیک شوند.
استاندارد ANSI/ASCE/CI 71-21 درباره شناسایی و کمیسازی افت بهرهوری، بر دادههای همزمانی و روشهای مقایسهای تأکید دارد. پروتکل SCL نیز روش «سنجش بهرهوری» یا Measured Mile را، در صورت وجود دورهها و فعالیتهای قابل مقایسه و داده معتبر، از روشهای قویتر میداند. استفاده از درصد کلی بدون نشاندادن نرخ تولید، نفرساعت و تفاوت شرایط، معمولاً دفاعپذیری کمتری دارد.
۵. هزینه تسریع و فشردهسازی برنامه
تسریع میتواند صریح یا در عمل تحمیلشده باشد. هزینههای آن ممکن است شامل اضافهکاری، شیفت دوم، افزایش اکیپ، تجهیز اضافه، حمل سریع و افت بهرهوری ناشی از تراکم باشد.
برای مطالبه تسریع باید مشخص شود:
– دستور یا ضرورت تسریع از کجا ناشی شده است؛
– برنامه مبنا و تاریخ تکمیل قراردادی چه بوده است؛
– پیمانکار قبلاً حق تمدید مدت داشته یا درخواست معقول آن رد یا بیپاسخ مانده است؛
– برنامه تسریع، منابع اضافی و هزینه آن به کارفرما ارائه شده است؛
– پیشرفت واقعی نشان میدهد منابع اضافه برای جبران کدام اثر استفاده شدهاند.
بر اساس ماده ۶۴ شرایط عمومی EPC سال ۱۴۰۳، در تسریع مورد درخواست کارفرما، پیمانکار باید برنامه، منابع و مبلغ اضافه را پیشنهاد کند و توافق طرفین اهمیت اساسی دارد. اقدام شتابزده بدون ثبت دستور و توافق، ریسک اختلاف بر سر اصل استحقاق را بالا میبرد.
۶. افزایش قیمت، تغییر نرخ ارز و ناکفایتی (عدم تکافو) سازوکار تعدیل
در ابتدا لازم است که انواع تعدیل در قراردادهای صنعت ساخت را بشناسیم.
تعدیل قراردادهای صنعت ساخت به 3 دسته تقسیم میشود:
- تعدیل قراردادی: طرفین ضمن قرارداد، درباره نحوه تغییر قیمت ها و شرایط اعمال آن، با درنظر گرفتن شاخص ها و فرمول های مشخص توافق می کنند.
- تعدیل قانونی: قانونگذار، در قالب قانون یا مقرره الزام آور، با توجه به شرایط، سازوکاری برای تغییر قیمت ها پیش بینی می کند؛ مانند دستورالعمل جبران آثار افزایش نرخ ارز در پیمان های ریالی فاقد تعدیل.
- تعدیل قضایی: اگر در یک قرارداد مستمر، جهش پیش بینی نشده قیمت ها تعادل قراردادی و تعهدات طرفین را به شدت برهم بزند و اجرای قرارداد را زیان بار کند، درخواست بازنگری قضایی مطرح می شود
مهندس محمدامین غفاری در این باره توضیح میدهند:
افزایش قیمت مواد، دستمزد، حمل یا ارز به خودی خود همیشه بر عهده کارفرما نیست. پاسخ به نوع پیمان، تاریخ مبنا، وجود یا نبود تعدیل، نحوه تأمین ارز، قواعد تغییر قانون، تخصیص ریسک و بخشنامههای لازمالاعمال وابسته است.
سه حالت باید از هم جدا شوند:
- جبران قراردادی: پیمان سازوکار روشن تعدیل، تغییر قانون یا تغییر نرخ دارد و باید همان فرمول اجرا شود.
- رویداد تغییر یا نقض تعهد: افزایش هزینه نتیجه دستور، تأخیر یا قصور طرف مقابل است؛ برای مثال خریدی که به علت تأخیر قابل انتساب به کارفرما به دوره گرانتر منتقل شده است.
- ریسک بازار پذیرفتهشده: قرارداد قیمت مقطوع است و ریسک نوسان، بدون استثنای قابل اعمال، به پیمانکار واگذار شده است.
در حالت دوم، فقط نشاندادن تفاوت قیمت کافی نیست. پیمانکار باید ثابت کند خرید طبق برنامه و در وضعیت بدون رویداد چه زمانی انجام میشد، رویداد چگونه آن را جابهجا کرد و چه بخش از افزایش پس از کسر تعدیل یا جبرانهای دیگر باقی مانده است.
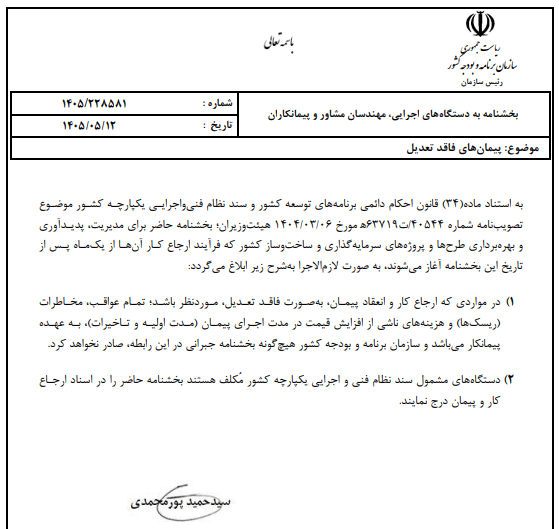
لازم به ذکر است بر اساس بخشنامه شماره 1405/228581 مورخ 14/05/1405 توسط سازمان برنامه و بودجه کشور،
“به استناد ماده 43 قانون احکام دائمی برنامههاي توسعه کشور و سند نظام فنی و اجرايی یکپارچه کشور موضوع تصويبنامه شماره 40544/ت63719ه مورخ 06/03/1404 هیئت وزیران، براي مديريت، پديدآوري و بهرهبرداري طرحها و پروژههاي سرمايهگذاري و ساختوساز کشور که فرايند ارجاع کار آنها از 12/06/1405 آغاز میشوند، به صورت لازمالاجرا به شرح زیر عمل میشود:
در مواردی که ارجاع کار و انعقاد پیمان، به صورت فاقد تعدیل، مورد نظر باشد، تمام عواقب، مخاطرات (ریسکها) و هزینههای ناشی از افزایش قیمت در مدت اجرای پیمان (مدت اولیه و تأخیرات !!!) به عهده پیمانکار میباشد و سازمان برنامه و بودجه کشور هیچگونه بخشنامه جبرانی در این رابطه صادر نخواهد کرد. دستگاههای مشمول سند نظام فنی و اجرایی یکپارچه کشور مکلف هستند بخشنامه حاضر را در اسناد ارجاع کار و پیمان درج نمایند.“
بخشنامه فوق نکتهای بسیار حیاتی را به پیمانکاران گوشزد میکند:
قبل از امضای قراردادهای فاقد تعدیل، یکبار دیگر به تبعات عدم شمول تعدیل و رخدادهای ناشی از آن فکر کنید و پس از آن تصمیم به شروع چنین پروژههای بگیرید. چراکه بخشنامه فوق با وجود تناقض با قوانین بالادستی ممکن است مشکلات و چالشهای فراوانی را در پروژه ایجاد کند بطوریکه پیمانکار به هیچ وجه امکان پیشبینی ریسکهای ناشی از آن را نداشته است.
موضوع دعاوی ناشی از تعدیل در قراردادهای پیمانکاری همواره یکی از چالش برانگیزترین و حیاتیترین موضوعات در قراردادهای صنعت ساخت بوده است. بهطوریکه نحوه برخورد با آن در هر پروژه میتواند موفقیت یا عدم موفقیت یک پروژه و ارکان آن علیالخصوص کارفرما و پیمانکار را تعیین کند.
برای بررسی دعاوی مربوط به تعدیل و چالشهای و راهکارهای آن، آموزشی رایگان به مدت 2 ساعت در قالب ویدیو درنظر گرفته شده است تا موضوع دعاوی تعدیل با رویکرد فنی، قراردادی و حقوقی مبتنی بر اسناد و قوانین داخلی و دستورالعملهای مورد بررسی تخصصی قرار بگیرند و راهکارهای اجرایی برای حل این دعاوی ارائه شود.
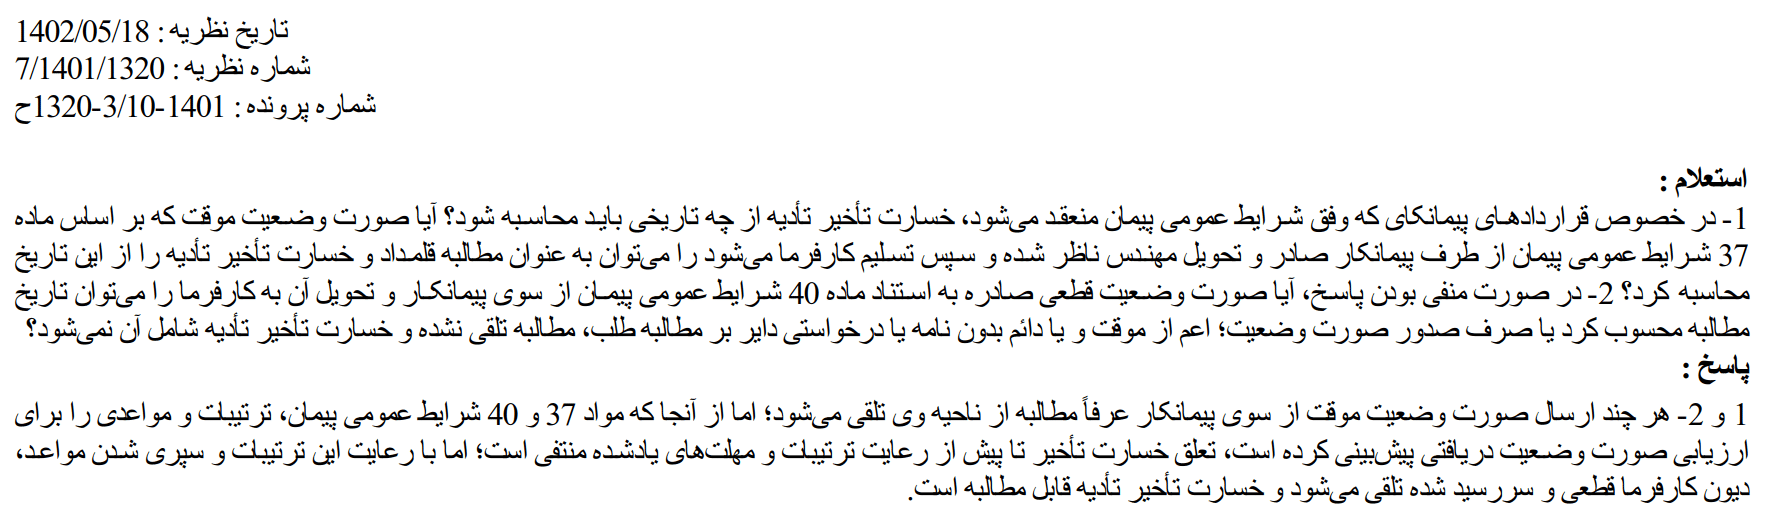
همچنین نظریه مشورتی مرتبط با ماده 522 آئین دادرسی مدنی به شرح زیر میباشد:
۸. هزینه تمدید بیمهنامه، ضمانتنامه و مجوزها
تطویل قابل انتساب ممکن است مدت اعتبار بیمه تمامخطر، مسئولیت، ضمانتنامه انجام تعهدات، پیشپرداخت یا کسور را افزایش دهد. اقلام قابل بررسی شامل حق بیمه اضافه، کارمزد تمدید، هزینه وثیقه، جرائم و هزینههای اداری مستند است.
برای دفاع از این قلم باید رابطه میان تمدید و رویداد مسئولیتزا نشان داده شود. اگر ضمانتنامه به دلیل تأخیر خود پیمانکار تمدید شده، هزینه قابل انتقال نیست. اگر مدت تمدید شامل دورههای مختلط باشد، تخصیص زمانی لازم است. همچنین باید بررسی شود آیا کارمزد یا هزینه وثیقه قبلاً در هزینه مالی یا بالاسری منظور شده است.
۹. بالاسری دفتر مرکزی و بالاسری جذبنشده
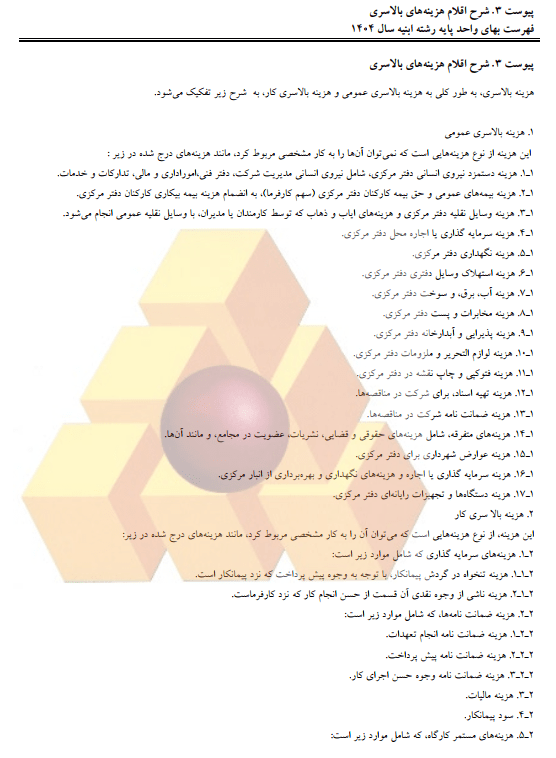
بالاسری دفتر مرکزی شامل هزینههایی است که مستقیماً به یک فعالیت کارگاهی منتسب نمیشوند، مانند مدیریت مرکزی، اجاره دفتر، سامانهها و پشتیبانی سازمانی. صرف وجود این هزینهها حق مطالبه ایجاد نمیکند. نمونه اقلام بالاسری بر اساس فهرستبهای ابنیه به شرح زیر میباشد:
پروتکل SCL میان بالاسری تخصیصیافته و بالاسری جذبنشده تفاوت میگذارد و تأکید میکند پیمانکار باید نشان دهد رویداد مسئولیتزای طرف مقابل، منابع یا ظرفیت او را چنان درگیر کرده که امکان جذب هزینه از کار دیگر از دست رفته است. فرمولهایی مانند Emden یا Eichleay، در نظامهایی که استفاده میشوند، ابزار برآورد مبلغاند و جای اثبات اصل حق و واقعیت هزینه را نمیگیرند. همچنین پذیرش آنها در یک قرارداد یا مرجع رسیدگی داخل کشور باید مستقلاً بررسی شود.
در عمل، اطلاعات حسابداری، ظرفیت شرکت، پروژههای همزمان، فرصتهای واقعی از دسترفته و روش ثابت تخصیص هزینه اهمیت دارند. اعمال یک درصد مناقصه به کل دوره تأخیر، بدون این مدارک، نتیجه قابل اتکایی نمیسازد.
۱۰. هزینه حفاظت، برچیدن، بازگشت و خاتمه زودهنگام
در تعلیق طولانی، خاتمه یا فسخ، ممکن است هزینه حفاظت از کار، خروج ایمن تجهیزات، حمل بازگشت، لغو سفارش، تسویه پیمانکاران جزء و جمعآوری کارگاه مطرح شود. استحقاق و روش محاسبه به نوع خاتمه، علت آن، بندهای تسویه و دستورهای صادرشده بستگی دارد.
در شرایط عمومی EPC سال ۱۴۰۳، مواد مربوط به تعلیق، توقف، فسخ و خاتمه باید همراه با مواد ۷۱ تا ۷۴ درباره تخصیص ریسک و حدود مسئولیت خوانده شوند. برچسب «خسارت» نباید باعث مطالبه اقلامی شود که پیمان صریحاً در مبلغ تسویه گنجانده یا مستثنا کرده است.
۱۱. خسارتهای غیرمستقیم و عدمالنفع
خسارت غیرمستقیم، از دستدادن سود، محرومیت از بهرهبرداری یا از دسترفتن قراردادهای آینده در بسیاری از قراردادها محدود یا مستثنا میشود. برای نمونه، ماده ۷۴ شرایط عمومی EPC سال ۱۴۰۳ مسئولیت متقابل طرفین نسبت به برخی زیانهای غیرمستقیم، از جمله از دستدادن سود، استفاده یا قراردادهای جدید را محدود میکند.
بنابراین نباید هر منفعت مورد انتظار را به لایحه افزود. نخست باید متن دقیق شرط محدودیت مسئولیت، استثناهای آن، رفتار عمدی یا تقصیرهای خارج از سقف و قانون حاکم بررسی شود. حتی اگر از نظر مفهومی زیانی رخ داده باشد، ممکن است از نظر قراردادی قابل وصول نباشد.
۱۲. مطالبات و خسارتهای کارفرما علیه پیمانکار
مدیریت ادعا فقط به مطالبه پیمانکار محدود نیست. کارفرما نیز ممکن است خسارت تأخیر غیرمجاز، هزینه رفع نقص، هزینه تکمیل توسط دیگری، اضافهپرداخت، خسارت به اموال یا مطالبات اشخاص ثالث را مطرح کند.
در نشریه ۴۳۱۱، ماده ۵۰ سازوکار خسارت تأخیر کار را در چارچوب شرایط مقرر بیان میکند. دفاع پیمانکار مستلزم تحلیل درست مدت مجاز، همزمانی، تحویل بخشهای مستقل، تأخیرات منتسب به کارفرما و رعایت سقفها و تشریفات همان پیمان است. لایحه پیمانکار باید از ابتدا احتمال تهاتر یا مطالبه متقابل را نیز بسنجد.
جدول خلاصه سرفصلهای مطالبه (شامل و نه محدود به موارد زیر)
|
سرفصل بالقوه |
محرک متداول |
اسناد کلیدی |
خطای پرتکرار |
|
تغییر کار و قیمت جدید |
دستور، تغییر نقشه، افزایش مقدار |
دستور معتبر، نقشه، متره، آنالیز بها، صورتجلسه |
اجرای کار بدون ثبت منشأ و دامنه |
|
تطویل مدت |
تأخیر مسئولیتزای کارفرما یا ریسک او |
برنامه مبنا و بهروزرسانی، گزارش تأخیرات، هزینه دوره اثر |
برابرگرفتن کل تأخیر مجاز با دوره قابل پرداخت |
|
توقف و بیکاری منابع |
دستور توقف، نبود جبهه، نقشه یا مصالح |
گزارش روزانه، فهرست منابع، اجارهنامه، اخطار |
مطالبه ظرفیت اسمی به جای حضور و هزینه واقعی |
|
افت یا کاهش بهرهوری |
اختلال، ازدحام، تغییر توالی، وقفه |
نفرساعت، مقدار اجرا، گزارش تولید، مقایسه دورهها |
درصد کلی بدون خط مبنا و رابطه سببیت |
|
تسریع |
دستور یا رد ناموجه تمدید مدت |
برنامه تسریع، توافق هزینه، اضافهکاری، منابع اضافه |
تسریع داوطلبانه و بدون اخطار |
|
افزایش قیمت |
انتقال خرید یا اجرای کار به دوره گرانتر |
برنامه خرید، استعلام، فاکتور، تعدیل دریافتی |
انتقال کل تورم بازار به کارفرما |
|
تأخیر پرداخت و تأمین مالی |
عدم پرداخت در سررسید |
گواهی پرداخت، گردش حساب، قرارداد تسهیلات |
انتساب کل هزینه مالی شرکت به پروژه |
|
بیمه و ضمانتنامه |
تمدید دوره به علت قابل انتساب |
الحاقیه، کارمزد، اسناد وثیقه |
محاسبه دورههای منتسب به پیمانکار |
|
بالاسری دفتر مرکزی |
درگیری ظرفیت و عدم جذب هزینه |
دفاتر مالی، روش تخصیص، ظرفیت و پروژههای دیگر |
کاربرد فرمول بدون اثبات استحقاق |
|
خاتمه یا تعلیق طولانی |
فسخ، خاتمه، توقف بلندمدت |
دستور، موجودی، قراردادهای جزء، هزینه جمعآوری |
خلط تسویه قراردادی با خسارت اضافی |
این جدول فهرست «قابل پرداخت قطعی» نیست. هر ردیف تنها زمانی وارد مبلغ نهایی میشود که مبنا، مسئولیت، سببیت، مدارک و روش محاسبه آن تأیید شده باشد.
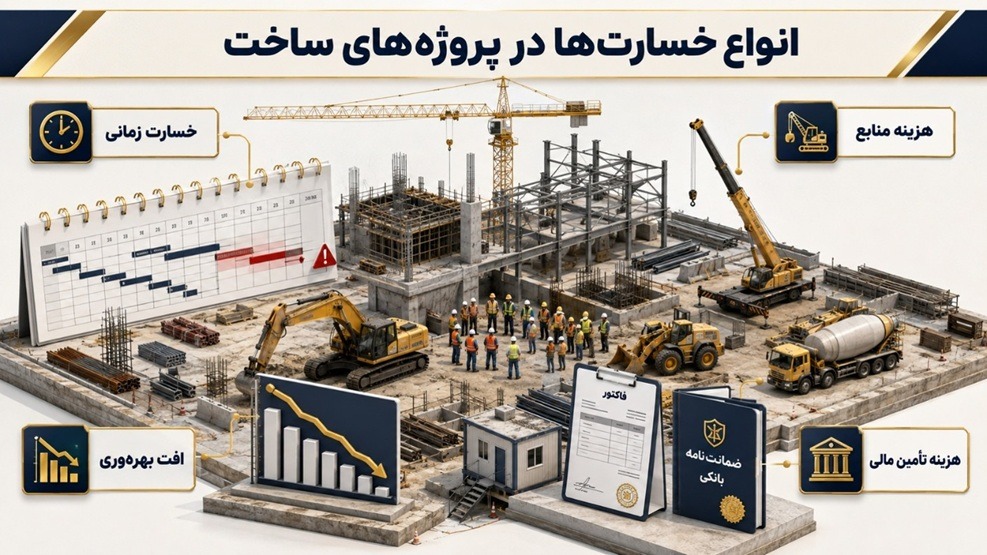
مستقیم، غیرمستقیم، واقعی و برآوردی؛ چهار واژهای که نباید خلط شوند
«مستقیم» بودن هزینه به نحوه ارتباط آن با رویداد یا فعالیت اشاره دارد؛ «واقعی» بودن به این معناست که هزینه در اسناد مالی و عملیاتی قابل مشاهده است. یک هزینه ممکن است غیرمستقیم اما واقعی باشد، مانند بخشی از هزینه دفتر مرکزی. همچنین یک روش برآوردی ممکن است برای اندازهگیری یک خسارت واقعی استفاده شود، اما به مدارک و مفروضات معتبر نیاز دارد.
در ارزیابی هر قلم، این چهار لایه جداگانه ثبت میشوند:
|
لایه |
سؤال کنترل |
|
ماهیت هزینه |
مستقیم است یا غیرمستقیم؟ |
|
وضعیت وقوع |
پرداخت یا تعهد واقعی است یا برآورد آینده؟ |
|
نوع اثر |
زمانمحور، مقدارمحور یا بهرهوریمحور است؟ |
|
قابلیت مطالبه |
قرارداد اجازه میدهد، محدود کرده یا مستثنا کرده است؟ |
این تفکیک بهویژه در EPC اهمیت دارد؛ زیرا ممکن است هزینه از نظر حسابداری واقعی باشد، اما ماده ۷۴ یا شرط خصوصی، نوع مشخصی از زیان را از مسئولیت طرف مقابل خارج کرده باشد.
نشریه ۴۳۱۱ چه مسیرهایی برای جبران هزینه دارد؟
نشریه ۴۳۱۱ را نباید صرفاً یک منبع برای تحلیل تأخیر دانست. چند ماده آن مستقیماً با هزینه و خسارت ارتباط دارند:
ماده ۲۸؛ تحویل کارگاه
کارفرما باید کارگاه را در چارچوب مقرر تحویل دهد. اگر تحویل بخشهایی از کارگاه بیش از حدود مقرر به تأخیر افتد، ماده ۲۸ برای هزینه اضافی پیمانکار سازوکار خاص پیشبینی کرده است و در شرایط شدیدتر، حق انتخابهایی درباره بخش متأثر یا خاتمه مطرح میشود.
نتیجه عملی این است که در پرونده دیرکرد تحویل زمین یا جبهه کار، ابتدا باید ماده ۲۸، برنامه تحویل، صورتجلسات و محدوده واقعاً متأثر بررسی شود. مطالبه یک مبلغ کلی تحت عنوان تطویل، بدون تطبیق با این ماده، ممکن است با ایراد وجود روش قراردادی مواجه شود.
ماده ۲۹؛ تغییر مقادیر و قیمت جدید
این ماده حدود تغییر مقادیر، نحوه تعیین قیمت جدید و محدودیتهای آن را بیان میکند. آثار مالی تغییر باید از هزینههای اختلال و تطویل تفکیک شوند. ممکن است خود کار تغییرکرده از طریق قیمت جدید پرداخت شود، ولی اثر آن بر توالی یا مدت، پس از اثبات جداگانه، موضوع دیگری باشد.
ماده ۳۰؛ تغییر مدت پیمان
ماده ۳۰ عللی مانند تغییرات کار، تأخیر در تحویل کارگاه، تأخیر در مصالح تعهدشده کارفرما، کشفیات پیشبینینشده، تغییر قوانین، تعلیق و تأخیر در ایفای تعهدات مالی کارفرما را، با شرایط مقرر، در ارزیابی تمدید مدت مطرح میکند.
این ماده عمدتاً ناظر بر زمان است. گزارش تأخیرات باید نشان دهد رویداد چه اثری بر برنامه داشته و تأخیرهای همزمان چگونه رسیدگی شدهاند. سپس برای پول باید به ماده مالی مرتبط یا مبنای مستقل مراجعه شود.
ماده ۴۹؛ تعلیق
ماده ۴۹ درباره دستور تعلیق، حفاظت از کارها، حضور یا خروج منابع و هزینههای بالاسری دوره تعلیق احکام ویژه دارد. اگر پیمان مشمول این شرایط باشد، محاسبه خسارت تعلیق باید دقیقاً با مدت، دامنه جزئی یا کلی و مقررات همین ماده منطبق شود.
ماده ۵۰؛ هزینه تسریع و خسارت تأخیر
این ماده از یک سو پرداخت هزینه تسریع را در صورت پیشبینی قراردادی و تحقق شرایط مطرح میکند و از سوی دیگر، خسارت تأخیر غیرمجاز پیمانکار را تنظیم میکند. بنابراین نتیجه گزارش تأخیرات میتواند هم مبنای دفاع پیمانکار در برابر خسارت تأخیر باشد و هم، در صورت وجود مبنای لازم، به پرونده مالی او کمک کند.
نتیجه کاربردی درباره نشریه ۴۳۱۱
در پیمان تابع نشریه ۴۳۱۱، لایحه باید یک «ماتریس ماده و مطالبه» داشته باشد. برای هر سرفصل مشخص شود کدام ماده اعمال میشود، آیا روش قراردادی اجرا شده، چه مبلغی قبلاً پرداخت شده و چه بخش جبراننشدهای باقی مانده است. این رویکرد از ادعای کلی و دوبارهخواهی جلوگیری میکند.
شرایط عمومی پیمان EPC سال ۱۴۰۳ (یا اصطلاحا 5490 جدید) چه میگوید؟
شرایط عمومی ابلاغی پیمانهای مهندسی، تأمین کالا و تجهیزات، ساختمان و نصب به صورت EPC در سال ۱۴۰۳ فقط در قراردادهایی قابل استناد است که در دامنه ابلاغ مربوط قرار گرفته و همراه با شرایط خصوصی تکمیل شده باشد. شماره ماده بهتنهایی کافی نیست؛ متن موافقتنامه، شرایط خصوصی و پیوستهای مالی و زمانی نیز باید خوانده شوند.
ماده ۴۹؛ تغییر در کارها
کارفرما میتواند در دامنه کلی پیمان، تغییراتی در مقدار، مشخصات یا کار جدید درخواست کند. پیمانکار باید در مهلت مقرر آثار هزینه، زمان و کیفیت را گزارش دهد و سند دستور تغییر کار، جزئیات مقدار، قیمت و اصلاحات زمانی را ثبت کند.
اگر بر قیمت یا زمان توافق نشود اما کارفرما اجرای تغییر را دستور دهد، سازوکار ادامه کار و رسیدگی اختلاف در خود شرایط پیشبینی شده است. این وضعیت اهمیت ثبت روزانه منابع و هزینه تغییر را دوچندان میکند؛ زیرا اجرای دستور به معنای صرفنظر از حق نیست، اما مبلغ باید قابل ردیابی بماند.
مواد ۵۳ و ۵۶؛ پرداخت و تعهد مالی ناشی از رویدادها
ماده ۵۳ مهلتها و آثار تأخیر در پرداخت را تنظیم میکند و برای برخی پرداختهای معوق، جبران قراردادی و امکان تمدید مدت در نظر میگیرد. ماده ۵۶ نیز میان مواردی که مبلغ پیمان را تغییر میدهند و پرداختهایی مانند خسارت تأخیر، جبران دیرکرد پرداخت، پاداش تسریع یا غرامت تعلیق و توقف تفکیک میکند.
این تفکیک حسابداری و قراردادی مهم است: هر پرداخت ناشی از ادعا الزاماً «افزایش مبلغ پیمان» به معنای فنی آن نیست، اما ممکن است تعهد پرداخت مستقل ایجاد کند.
ماده ۶۴؛ تمدید مدت
تغییر کار، تعلیق یا توقف، تأخیر پرداخت، قوه قهریه، تغییر قانون، شرایط جوی استثنایی و برخی رویدادهای غیرقابل پیشبینی و خارج از مسئولیت پیمانکار میتوانند با شرایط مقرر مبنای درخواست تمدید مدت باشند. اخطار اولیه، گزارش نهایی، برنامه اصلاحشده و مدارک در مواعد مقرر نقش مهم دارند.
تحلیل باید مطابق روش متناسب با دادههای پروژه انجام شود. توصیه حرفهای AACE 29R-03 درباره تحلیل تأخیر تأکید میکند انتخاب روش به هدف تحلیل، کیفیت دادهها و زمان انجام آن وابسته است؛ این توصیه یک قانون یا شرط پیمان نیست، اما از انتخاب صوری یک روش واحد برای همه پروژهها جلوگیری میکند.
ماده ۶۵؛ تعلیق و توقف
این ماده جبران برخی هزینههای ناشی از تعلیق و توقف را به شرایط خصوصی، گزارشها و فهرست منابع متصل میکند. در توقف ناشی از عدم ایفای تعهد کارفرما، اعلام سریع و گزارشهای روزانه درباره کارهای متوقف، نیروی انسانی و ماشینآلات برای دفاع از مبلغ ضروریاند.
مواد ۷۱ تا ۷۴؛ تخصیص ریسک و محدودیت مسئولیت
مواد ۷۱ و ۷۲ ریسکهای کارفرما و پیمانکار را تفکیک میکنند. ماده ۷۳ درباره قوه قهریه و تنگنا (Hardship)، وظایف حفاظت و کاهش اثر، خسارتهای بیمهشده و برخی هزینههای اقدامات حفاظتی حکم دارد. ماده ۷۴ نیز حدود مسئولیت و استثنای خسارتهای غیرمستقیم را بیان میکند.
پس وقوع قوه قهریه لزوماً به این معنا نیست که همه هزینههای پیمانکار قابل مطالبهاند. باید دید پیمان درباره تمدید مدت، بیمه، حفاظت، تجهیزات پیمانکار، تنگنا یا مشقت شدید و خاتمه چه نتیجهای تعیین کرده است.
ماده ۷۵؛ مسیر حل اختلاف
لایحه باید از ابتدا با درنظرگرفتن مرجع نهایی نوشته شود. ماده ۷۵ مسیر رسیدگی اختلاف و کمیته دائمی پیشگیری و حل اختلاف را پیشبینی میکند. ساختار سند، نحوه ارجاع به مدارک، تفکیک مسائل مورد توافق و اختلاف و پاسخ به دفاعیات احتمالی باید مناسب همین مسیر باشد.
مقایسه چند سازوکار مهم قراردادی
|
رویداد |
نشریه ۴۳۱۱ |
EPC سال ۱۴۰۳ |
کنترل اصلی |
|
تأخیر در تحویل کارگاه |
ماده ۲۸؛ سازوکار خاص و آثار قراردادی |
بررسی تعهدات کارفرما، مواد تمدید و تخصیص ریسک |
محدوده متأثر، تاریخ نیاز و تحویل واقعی |
|
تغییر کار |
ماده ۲۹؛ مقدار و قیمت جدید |
ماده ۴۹؛ سند تغییر و آثار قیمت/زمان/کیفیت |
دستور معتبر و تفکیک قیمت کار از اثر اختلال |
|
تمدید مدت |
ماده ۳۰ |
ماده ۶۴ |
اخطار، مسیر بحرانی، همزمانی و برنامه اصلاحشده |
|
تعلیق یا توقف |
ماده ۴۹ |
ماده ۶۵ |
گزارش روزانه، منابع واقعی و وظیفه کاهش خسارت |
|
تأخیر پرداخت |
در ماده ۳۰ از حیث زمان و سایر اسناد قابل اعمال از حیث مالی |
ماده ۵۳ و پیوست مربوط |
سررسید، وصول واقعی، علت و اثر مالی |
|
تسریع |
ماده ۵۰ در صورت پیشبینی |
ماده ۶۴ با پیشنهاد و توافق منابع و مبلغ |
دستور، برنامه تسریع و هزینه افزایشی |
|
خسارت غیرمستقیم |
تابع متن پیمان و قانون حاکم |
محدودیت ماده ۷۴ |
شرط استثنا و ماهیت واقعی خسارت مورد نظر |
این مقایسه جای بررسی قرارداد خاص را نمیگیرد. شرایط خصوصی میتواند جزئیات مالی، مهلتها، سقفها و مدارک لازم را تغییر دهد.
اگر مطالبه شما به تأخیر، تمدید مدت، توقف یا تسریع وابسته است، ابتدا باید دوره اثر و مسئولیت هر رویداد با تحلیل برنامه زمانبندی مشخص شود. گزارش تأخیرات مدیر ادعا میتواند مبنای فنی لایحه مالی و دفاع در برابر خسارت تأخیر قرار گیرد.
اگر قرارداد در خصوص نقض تعهدات کارفرما ساکت باشد، جبران خسارت چگونه خواهد بود؟
یکی از رایجترین پرسشها در خصوص جبران خسارت این است که ” در شرایطی که در قرارداد هیچ ضمانت اجرایی برای نقض تعهدات کارفرما درنظر گرفته نشده است، مسیر جبران خسارات تحمیلی به پیمانکار چگونه خواهد بود؟”
پاسخ این است که میبایست از ظرفیتهای قانونی،حقوقی و فقهی استفاده کرد.
در نظریه مشورتی به شماره 7/1403/1095 مورخ 1404/11/28 استعلام شده است:
“در خصوص پیمـانھای مشـمول شـرایط عمومی پیمان، در صورت تطویل مـدت پیمان، در اثر قصور کارفرما، چه ضـمانت اجرایی برای پیمانکار وجود دارد؟ آیا میتوان بر اساس رویه برخی محاکم، هزینههایی مانند کاھش راندمان و هزینه بالاسری را تحت عنوان خسارات ناشی از تطویل قابل جبران دانست؟”
پاسخ آن است که:
در فرض سؤال که تطویـل مـدت پیمـان به جھت قصور کارفرما بوده و پیمانکار هزینههایی ماننـد کاھش رانـدمان یا هزینههای بالاسـری را به عنوان خسارت از کارفرما مطالبه کرده است، تطویـل مـدت پیمان ممکن است ناشـی از تأخیر در تحویل کارگاه موضوع ماده 28 شـرایط عمومی پیمان باشد که ضـمانت اجرای آن در بنـد «ج» ماده مذکور و تبصـره ذیل آن بیان شده است و یا ناشی از تعلیق کار توسط کارفرما باشد که وفق بند «ب» ماده 49 شرایط عمومی پیمان برای هزینههای بالاسری؛ اعم از هزینههای جاری و مستمر اداری و نگھداری کارگاه، هزینههای انبار و تعمیر و نگھداری ماشینآلات، ضـمانت اجرای آن تعیین شده است و یا ناشی از تأخیر در پرداختها به پیمانکار موضوع تبصره بند «ب» ماده 37 ناظر بر بند 9 ماده 30 شـرایط عمومی پیمان باشـد و پیمانکار میتواند تعلیق مدت پیمان را درخواست کند که در این صورت وفق بند «ب» ماده 49 رفتار خواھد شد؛ ھمچنین در مواردی که شـرایط عمومی پیمان در خصوص ضـمانت اجرای نقض تعھدات کارفرما ساکت باشد و در شـرایط خصوصی پیمان نیز ضمانت اجرایی خاصی پیشبینی نشده باشد، مرجع رسیدگی کننده وفق عمومات؛ از جمله ماده 221 قانون مدنی اتخاذ تصمیم میکند.
بخشنامه تجدیدنظر در نرخ پیمان یا تبصره ۸۰
در ادبیات پروژههای عمرانی، «تجدیدنظر در نرخ پیمان» گاهی با همه انواع ضرر و زیان یکسان فرض میشود؛ در حالی که بخشنامه شماره ۱۰۰/۴۷۷۰۷ مورخ 1389/06/27 یک دستورالعمل اداری خاص برای بررسی درخواستهای مشمول اصلاحیه تبصره ۸۰ قانون بودجه سال 1356 است و حق خودکار برای هر قرارداد یا هر افزایش هزینه ایجاد نمیکند.
دامنه و مسیر درخواست
پیش از تهیه پرونده باید بررسی شود:
– پروژه در دامنه طرحهای مشمول دستورالعمل قرار دارد یا خیر؛
– قرارداد و منبع تأمین اعتبار با الزامات آن سازگار است؛
– پیشرفت فیزیکی پروژه از حد مقرر، از جمله شرط بیش از ۵۰ درصد در دستورالعمل، عبور کرده است؛
– افزایش هزینه ناشی از قصور پیمانکار نیست؛
– قرارداد برای همان موضوع روش جبران مشخص و کامل ندارد؛
– درخواست از مسیر دستگاه اجرایی و بالاترین مقام ذیربط و در قالب مقرر طرح میشود.
پیمانکار میتواند پرونده فنی، قراردادی و مالی را آماده کند، اما طرح رسمی درخواست و فرایند بررسی تابع مسیر سازمانی بخشنامه است. بنابراین ارسال مستقیم یک نامه با عنوان «تبصره ۸۰» جایگزین طی تشریفات مقرر نیست.
چه رویدادهایی ممکن است قابل بررسی باشند؟
بر اساس فهرست و منطق دستورالعمل، مواردی مانند تحویلنشدن بهموقع کارگاه، نبود تأمین اعتبار بهموقع و متناسب با برنامه یا تأخیر در گشایش اعتبار اسنادی، در صورت احراز شرایط و عدم انتساب به پیمانکار، میتوانند برای بررسی مطرح شوند.
اما ارائه این رویدادها نیز تضمین پذیرش نیست. باید اثر واقعی آنها بر هزینه، زمان و نرخهای اجرا با اسناد پروژه اثبات شود و دستگاه اجرایی نیز درخواست را در مسیر مقرر بررسی و تأیید کند.
چه دلایلی بهتنهایی مبنای مناسب این بخشنامه نیستند؟
دستورالعمل نمونههایی از دلایل غیرقابل پذیرش یا ناکافی برای این مسیر ارائه میکند؛ از جمله شرایط اقلیمی و منطقه، تأخیر پرداخت به عنوان یک عنوان کلی، پایینبودن برآورد اولیه، عدم تکافوی تعدیل، جنس خاک، فاصله حمل و محدودیت ترافیکی. این موارد را نباید بدون تحلیل، به عنوان علت تجدیدنظر در نرخ پیمان درج کرد.
این نکته به معنای آن نیست که هیچیک از این وقایع هرگز در هیچ قراردادی اثر مالی ندارند. ممکن است برای نمونه، تغییر دستور دادهشده در محل تأمین مصالح یا نقض تعهد پرداخت، طبق بند دیگری از قرارداد مبنای مطالبه باشد. بحث این است که «قابل طرح نبودن در مسیر خاص بخشنامه» با «نبود هرگونه حق قراردادی» یکسان نیست.
پرونده تجدیدنظر در نرخ چه اجزایی دارد؟
یک پرونده دفاعپذیر معمولاً شامل این اجزاست:
- معرفی قرارداد، دامنه، مبلغ، مدت و وضعیت پیشرفت؛
- تحلیل شمول دستورالعمل و تکمیل فرمهای مقرر؛
- شرح رویدادهای خارج از مسئولیت پیمانکار با خط زمانی و اسناد؛
- گزارش تأخیرات و تفکیک دورههای مجاز و غیرمجاز، در صورت ارتباط؛
- اسناد مناقصه، آنالیز قیمت و مبانی نرخ اولیه؛
- صورتوضعیتها، مقادیر اجراشده و باقیمانده؛
- اسناد هزینه و نرخهای دوره متأثر؛
- محاسبات قابل بازبینی و حذف مبالغ جبرانشده از طریق تعدیل، قیمت جدید یا سایر پرداختها؛
- صورتجلسات، مکاتبات و تأییدهای دستگاه نظارت و کارفرما؛
- جمعبندی مبلغ پیشنهادی، مفروضات و حساسیتها.
پنج خطای جدی در پرونده تجدید نظر در نرخ پیمان یا تبصره ۸۰
– فرض اینکه تصویب تأخیر مجاز، خودبهخود نرخ پیمان را اصلاح میکند؛
– استفاده از بخشنامه برای قراردادی که در دامنه آن نیست؛
– طرح درخواست بر مبنای دلایل کلی بازار، بدون رویداد قابل انتساب و سند پروژه؛
– نادیدهگرفتن جبرانهایی که قبلاً از طریق تعدیل، قیمت جدید یا سایر سازوکارها دریافت شدهاند؛
– محاسبه درصدی و یکپارچه برای کل پیمان، بدون اتصال هر هزینه به مقدار کار و دوره اثر.
بخشنامه تجدیدنظر در نرخ، برای پروژه واجد شرایط میتواند ابزار مهمی باشد؛ اما موفقیت آن به انطباق شکلی و ماهوی پرونده با دستورالعمل و کیفیت دفاع فنی و قراردادی وابسته است.
روشهای کمیسازی خسارت
هیچ روش واحدی برای همه خسارتها وجود ندارد. روش مناسب باید پس از تعیین مبنای حق، نوع اثر و کیفیت دادهها انتخاب شود. روش محاسبهای که برای قیمت کار جدید مناسب است، لزوماً برای افت بهرهوری یا بالاسری دفتر مرکزی مناسب نیست.
۱. روش هزینه واقعی مبتنی بر رویداد
در این روش، هزینههای واقعی مرتبط با هر رویداد از دفاتر و اسناد استخراج و پس از حذف هزینههای عادی، نامرتبط، جبرانشده و منتسب به پیمانکار، تجمیع میشوند. ساختار مطلوب چنین است:
رویداد –> دوره اثر –> منبع متأثر –> سند هزینه –> مبلغ ناخالص –> کسورات و همپوشانی –> مبلغ خالص مطالبه
این روش معمولاً دفاعپذیری بالایی دارد، زیرا مبلغ را به سند و علت پیوند میدهد. محدودیت آن زمانی ظاهر میشود که کدینگ هزینه، ثبت نفرساعت یا گزارشهای کارگاهی ضعیف باشد. در این حالت، بازسازی باید شفاف باشد و مفروضات و محدودیتهای داده پنهان نشوند.
۲. نرخهای قراردادی و قیمت جدید
برای تغییر مقادیر و کار جدید، اولویت با نرخ و سازوکار خود پیمان است. اگر ردیف مشابه وجود دارد، نحوه انطباق آن بررسی میشود؛ اگر کار جدید است، آنالیز قیمت باید بر پایه منابع، قیمت مبنا، ضرایب مجاز و شرایط اجرا تهیه شود.
قیمت کار تغییرکرده با خسارت اختلال آن متفاوت است. نرخ جدید ممکن است هزینه اجرای مستقیم را جبران کند، اما اگر دستور دیرهنگام باعث توقف، تغییر توالی یا افت بهرهوری شده باشد، اثر دوم به تحلیل و مبنای جداگانه نیاز دارد.
۳. روش هزینه زمانمحور
برای هزینههای تطویل و حضور ممتد، نرخ روزانه یا ماهانه هر منبع از اسناد واقعی استخراج و در مدت قابل جبران ضرب میشود. ظاهر این محاسبه ساده است، اما سه کنترل تعیینکننده دارد:
– دوره قابل جبران باید با تحلیل تأخیر و دوره واقعی اثر منطبق باشد؛
– فقط منابعی محاسبه شوند که واقعاً به علت رویداد درگیر بودهاند؛
– هزینههایی که با حجم کار تغییر میکنند از هزینههای صرفاً زمانمحور جدا شوند.
میانگینگیری کل هزینه کارگاه و اعمال آن بر همه روزهای تأخیر، بدون بررسی تغییر سطح منابع و جمعآوری تدریجی، میتواند مبلغ را بیش از برآورد یا کمتر از برآورد کند.
۴. روش Measured Mile یا سنجش بهرهوری برای کاهش بهرهوری
در روش Measured Mile، نرخ بهرهوری فعالیت مشابه در یک دوره کماختلال یا بیاختلال با نرخ همان فعالیت در دوره متأثر مقایسه میشود. تفاوت نرخ، پس از کنترل متغیرهای دیگر، میتواند نفرساعت یا هزینه اضافی ناشی از اختلال را نشان دهد.
برای اجرای معتبر این روش باید:
– نوع فعالیت، مشخصات، محل و روش اجرا قابل مقایسه باشند؛
– داده مقدار کار و نفرساعت هر دو دوره قابل اتکا باشد؛
– تفاوت مهارت اکیپ، آبوهوا، شیفت، دسترسی و منحنی یادگیری کنترل شود؛
– دوره مبنا واقعاً کمتر از رویداد مورد ادعا متأثر باشد؛
– هزینه منتسب به ناکارآمدی خود پیمانکار حذف شود.
استاندارد ANSI/ASCE/CI 71-21 این رویکرد را در کنار روشهای دیگر کمیسازی بهرهوری مطرح میکند. استفاده از این استاندارد در ایران نقش راهنمای حرفهای دارد و جای شرط پیمان، قانون حاکم یا نظر مرجع رسیدگی را نمیگیرد.
۵. روشهای مقایسه هزینه و Modified Total Cost
در روش Total Cost، تفاوت هزینه واقعی کل و هزینه برآوردی به عنوان خسارت فرض میشود. این روش به دلیل احتمال ورود خطای مناقصه، ناکارآمدی پیمانکار، تغییرات بازار و هزینههای نامرتبط، بسیار آسیبپذیر است.
نسخه اصلاحشده یا Modified Total Cost تلاش میکند اقلام غیرقابل انتساب، برآورد نامعقول و هزینههای منتسب به پیمانکار را حذف کند. حتی در این حالت باید نشان داده شود:
– روش دقیقتر مبتنی بر رویداد یا بهرهوری عملاً قابل اجرا نیست؛
– برآورد اولیه واقعبینانه بوده است؛
– هزینه واقعی معقول و قابل راستیآزمایی است؛
– پیمانکار سهم خود در اضافههزینه را کنار گذاشته است؛
– تغییرات و پرداختهای قبلی حذف شدهاند.
SCL و ASCE71-21، به عنوان منابع حرفهای، روشهای کلهزینه را جایگزین خودکار روشهای مبتنی بر داده نمیدانند. هرچه سوابق روزانه و کدینگ هزینه بهتر باشد، نیاز به این روشهای کلی کمتر میشود.
۶. روش شاخصی یا فرمول قراردادی
تعدیل، جبران دیرکرد پرداخت، هزینه تعلیق یا تجدیدنظر در نرخ ممکن است به شاخص، فرمول یا قالب مقرر وابسته باشد. در این موارد، فرمول بخشی از مبنای قراردادی است و باید با تاریخ مبنا، دوره شاخص، مقدار مشمول، سقف و استثناها تطبیق داده شود.
یک فرمول خارجی یا رایج در پروژه دیگر را نمیتوان بدون پذیرش قراردادی وارد محاسبه کرد. حتی فرمول معتبر نیز اگر روی دوره یا مبلغ نادرست اعمال شود، نتیجه دفاعپذیر تولید نمیکند.
۷. برآورد کارشناسی
برآورد کارشناسی زمانی مفید است که بخشی از داده به طور معقول قابل بازیابی نباشد؛ برای مثال، تفکیک هزینه حفاظت یک تأسیسات موقت. در این حالت باید روش برآورد، منبع نرخ، دامنه عدم قطعیت و آزمون حساسیت توضیح داده شود. برآورد نباید جایگزین اسناد موجود شود یا با ظاهر دقیق، عدم قطعیت واقعی را پنهان کند.
مقایسه روشها
|
روش |
کاربرد اصلی |
قدرت معمول |
شرط کلیدی |
|
هزینه واقعی رویدادمحور |
تطویل، توقف، تأمین مالی، بیمه |
بالا |
کدینگ هزینه و اتصال به رویداد |
|
نرخ قراردادی یا قیمت جدید |
تغییر کار و مقادیر |
بالا در دامنه پیمان |
دستور معتبر و رعایت سازوکار قیمت |
|
هزینه زمانمحور |
منابع ممتد و بالاسری کارگاه |
متوسط تا بالا |
دوره قابل جبران و حضور واقعی منابع |
|
Measured Mile |
افت بهرهوری |
بالا در صورت داده مناسب |
دورهها و فعالیتهای قابل مقایسه |
|
Modified Total Cost |
فقدان داده تفصیلی کافی |
محدود و مشروط |
اثبات چهارچوب سختگیرانه و حذف سهم پیمانکار |
|
شاخص یا فرمول قراردادی |
تعدیل و جبرانهای تعریفشده |
تابع قرارداد |
تاریخ، مبلغ و دامنه صحیح |
|
برآورد کارشناسی |
خلأ محدود داده |
مکمل |
افشای مفروضات و عدم قطعیت |
اگر میخواهید منطق شناسایی، اثبات و محاسبه ادعاهای مالی را در پروژههای صنعت ساخت بهصورت نظاممند یاد بگیرید، دوره جامع ادعاهای مالی مدیر ادعا از مبانی قراردادی تا مدارک، کمیسازی و ارائه پرونده را پوشش میدهد.
مدارک لازم برای لایحه ضرر و زیان
کیفیت لایحه از کیفیت دادههای پروژه فراتر نمیرود. بهترین زمان ساخت پرونده، روز وقوع رویداد است. مدارک باید هم «واقعیت» را ثبت کنند و هم امکان پیوند آن به برنامه و هزینه را بدهند.
اسناد پایه قرارداد و مناقصه
– موافقتنامه، شرایط عمومی و خصوصی و همه پیوستها؛
– پیشنهاد پیمانکار، اسناد مناقصه، پرسش و پاسخها و صورتجلسات پیش از عقد؛
– برآورد و آنالیز قیمت، فهرست نرخها و مفروضات بهرهوری؛
– برنامه زمانبندی مبنا، برنامه تجهیز و منحنی منابع؛
– برنامه خرید، تأمین و جریان نقد مبنا؛
– بیمهنامهها، ضمانتنامهها و قراردادهای اصلی پیمانکاران جزء.
اسناد وقوع و اطلاعرسانی
– دستورها، نقشهها و ویرایشهای آنها؛
– RFI، نامههای پیگیری و پاسخها؛
– صورتجلسات کارگاهی، فنی و مدیریتی؛
– اخطار تغییر، اعلام ادعا، درخواست تمدید مدت و پاسخها؛
– دستور توقف، تعلیق، تسریع، تغییر توالی یا محدودیت دسترسی؛
– عکس، فیلم، کروکی و گزارش وضعیت محل.
اسناد زمان و پیشرفت
– برنامههای بهروزشده و فایل قابل تحلیل آنها؛
– گزارش روزانه، هفتگی و ماهانه؛
– تاریخ واقعی شروع و پایان فعالیتها؛
– گزارش تولید و مقدار اجراشده؛
– فهرست نیروی انسانی و ماشینآلات به تفکیک روز و جبهه؛
– برنامههای جبرانی و سوابق بررسی یا تأیید آنها؛
– گزارش تأخیرات و تصمیم درباره مدت مجاز و غیرمجاز.
اسناد مالی و هزینه
– صورتوضعیتها، گواهیها، تاریخ سررسید و پرداخت؛
– دفاتر هزینه، کدهای حسابداری و مراکز هزینه؛
– لیست حقوق، کارکرد، بیمه و اضافهکاری؛
– فاکتور خرید، اجارهنامه و اسناد حمل؛
– صورتحساب پیمانکار جزء و تأمینکننده؛
– کارمزد تمدید ضمانتنامه و حق بیمه اضافی؛
– گردش حساب، قرارداد تسهیلات و اسناد کارمزد بانکی؛
– تعدیل، قیمت جدید و همه جبرانهای قبلی.
اسناد کاهش خسارت
– درخواست جبهه جایگزین یا تصمیم کارفرما؛
– پیشنهاد خروج یا جابهجایی ماشینآلات؛
– برنامه بازیابی و گزینههای تسریع؛
– مکاتبات درباره جایگزینی مصالح یا روش اجرا؛
– اقدامات حفاظت و جلوگیری از تشدید خسارت.
ماتریس مدرک
برای هر رویداد بهتر است یک ماتریس شواهد تهیه شود:
|
شناسه رویداد |
ادعا |
بند مبنا |
اخطار |
سند وقوع |
تحلیل اثر |
سند هزینه |
وضعیت تأیید |
|
نمونه: E-014 |
توقف جبهه سازه |
بند قراردادی مرتبط |
نامه شماره و تاریخ |
دستور/صورتجلسه |
فعالیتها و منابع متأثر |
کارکرد و اجاره |
کامل/ناقص/نیازمند پیگیری |
این ماتریس سریعاً نشان میدهد کدام مطالبه آماده دفاع است و کدامیک پیش از محاسبه به مدرک یا تحلیل بیشتری نیاز دارد.
ساختار پیشنهادی لایحه ضرر و زیان
یک لایحه جامع میتواند ساختار زیر را داشته باشد:
- جلد، کنترل نسخه و محرمانگی: مشخصات پروژه، طرفین، شماره قرارداد، تاریخ و نسخه؛
- خلاصه مدیریتی: رویدادهای اصلی، مبنای حق، مبلغ خالص و تصمیم درخواستی؛
- معرفی قرارداد: دامنه، مبلغ، مدت، اسناد حاکم و اولویت آنها؛
- وضعیت پروژه: پیشرفت، تاریخها، تغییرات اصلی و وضعیت خاتمه یا ادامه؛
- مبانی قراردادی و حقوقی: مواد قابل اعمال و محدودیتها؛
- خط زمانی رویدادها: روایت تاریخمحور همراه با ارجاع دقیق؛
- تحلیل مسئولیت و سببیت: نقش هر طرف و پاسخ به علل جایگزین؛
- تحلیل زمانبندی و بهرهوری: فقط به اندازهای که برای اقلام مالی لازم است؛
- فصل جداگانه هر سرفصل خسارت: مبنا، رویداد، اثر، روش، محاسبه و پیوست؛
- جدول جمعبندی و کنترل همپوشانی: مبلغ ناخالص، کسورات، مبالغ قبلی و خالص؛
- اقدامات کاهش خسارت: تصمیمها و نتایج؛
- خواسته نهایی: مبلغ، تمدید، آزادسازی تضمین، اصلاح نرخ یا سایر تصمیمهای مورد درخواست؛
- فهرست پیوستها و نمایه اسناد: شماره یکتا و امکان ردیابی هر ارجاع؛
- فایل محاسباتی قابل بازبینی: فرمولها، منابع داده و مفروضات.
خلاصه مدیریتی باید برای تصمیمگیرندهای که فرصت مطالعه همه پیوستها را ندارد قابل فهم باشد؛ اما نباید پیچیدگیها و محدودیتهای اصلی را حذف کند. متن اصلی نیز باید آنقدر منظم باشد که کارشناس بتواند از هر مبلغ به سند و از هر سند به رویداد برگردد.
مراحل تهیه لایحه از ارزیابی تا نسخه نهایی
مرحله ۱. ارزیابی اولیه قابلیت مطالبه
پیش از صرف هزینه برای یک پرونده حجیم، قرارداد، رویدادها، مبلغ تقریبی، کیفیت مدارک، مواعد اعلام و مرجع رسیدگی مرور میشود. خروجی این مرحله باید صادقانه روشن کند کدام سرفصل قوی، مشروط، ضعیف یا غیرقابل توصیه است.
مرحله ۲. تعیین اسناد حاکم و مسیر قراردادی
ترتیب اولویت اسناد، شرایط خصوصی، الحاقیهها، بخشنامههای قابل اعمال و روش حل اختلاف استخراج میشود. همین مرحله مشخص میکند پرونده باید از مسیر تغییر کار، قیمت جدید، تعدیل، خسارت پرداخت، تبصره ۸۰ یا مطالبه قراردادی مستقل پیگیری شود.
مرحله ۳. ایجاد اتاق داده و کنترل اسناد
فایلها با شماره، تاریخ، فرستنده، موضوع و ارتباط با رویداد ثبت میشوند. نسخههای تکراری، اسناد مفقود و تناقضها شناسایی میشوند. بدون کنترل نسخه، استناد به نقشه یا برنامه نامعتبر میتواند کل تحلیل را مخدوش کند.
مرحله ۴. ساخت خط زمانی و رجیستر ادعا
هر رویداد یک شناسه، تاریخ آغاز و پایان، طرف مسئول، بند مبنا، فعالیتهای متأثر، اخطارها و سرفصل هزینه میگیرد. این رجیستر از گمشدن رویدادها و ادغام ناموجه چند علت جلوگیری میکند.
مرحله ۵. تحلیل فنی زمان، روش اجرا و بهرهوری
برنامه مبنا و بهروزرسانیها، گزارشهای واقعی و محدودیتها بررسی میشوند. هدف این است که دوره و دامنه اثر هر رویداد مشخص شود؛ نه اینکه صرفاً کل تأخیر پروژه میان طرفین تقسیم شود.
مرحله ۶. تعیین مبنای استحقاق هر سرفصل
تیم قراردادی و حقوقی برای هر مطالبه، بند مثبت، محدودیت، شرط اخطار، سقف، استثنا و دفاع محتمل طرف مقابل را ثبت میکند. اگر مبنا محل اختلاف باشد، سناریوهای اصلی و جایگزین از هم جدا میشوند.
مرحله ۷. کمیسازی و تطبیق مالی
هزینههای واقعی به رویداد و دوره اثر متصل میشوند. مبالغ دریافتی، هزینههای عادی، مالیات یا کسور نامرتبط، سهم پیمانکار و همپوشانیها حذف میشوند. فایل محاسبات باید از سطح خلاصه تا سند پایه قابل بازبینی باشد.
مرحله ۸. کنترل مستقل و آزمون دفاع
پیش از صدور نسخه، یک بازبینی متقاطع انجام میشود: آیا ادعای زمانی با مبلغ سازگار است؟ آیا سند ادعاشده همان نسخه معتبر است؟ آیا یک هزینه دوبار شمرده شده؟ آیا روش محاسبه با بند پیمان تطبیق دارد؟ آیا توضیح قابل فهمی برای اختلاف با برآورد یا صورتوضعیتها وجود دارد؟
مرحله ۹. تنظیم روایت و پیوستها
زبان لایحه باید دقیق، بیطرف و مستند باشد. ادعاهای قطعی بدون پشتوانه، عبارات احساسی و حمله به طرف مقابل جای تحلیل را نمیگیرند. هر نتیجه باید به سند و هر مبلغ به فایل محاسباتی ارجاع داشته باشد.
مرحله ۱۰. برنامه دفاع و مذاکره
پیش از ارائه، استراتژی مذاکره، پرسشهای محتمل، نقاط ضعف، اسناد تکمیلی، حدود اختیار مذاکره و گزینههای مصالحه آماده میشوند. نسخهای که فقط نوشته شده و برای دفاع سنجیده نشده باشد، ممکن است در نخستین جلسه با پرسشهای فنی یا قراردادی دچار تناقض شود.
چرا دفاع از لایحه بخشی از خود لایحه است؟
پرونده پس از تحویل سند پایان نمییابد. طرف مقابل ممکن است اصل مسئولیت، دوره اثر، روش محاسبه، اعتبار سند یا ارتباط هزینه را رد کند. دفاع موفق یعنی بتوان پاسخ را سریع، مستند و سازگار با کل پرونده ارائه کرد.
اجزای برنامه دفاع
– ماتریس مسائل: فهرست موضوعات مورد توافق، اختلاف و نیازمند تصمیم؛
– ماتریس ایرادات: پاسخ پیشینی به ایرادهای قراردادی، فنی و مالی؛
– پرونده جلسه: خلاصه رویداد، نمودار زمان، جدول مبلغ و اسناد کلیدی؛
– ردیابی سند: دسترسی فوری از هر ادعا به نامه، گزارش و محاسبه؛
– سناریوهای مبلغ: مبلغ اصلی، سناریوی محافظهکارانه و اثر فرضهای اختلافی؛
– صورتجلسه دفاع: ثبت سؤال، پاسخ، تکلیف و مهلت ارائه مدرک؛
– نسخه اصلاحی کنترلشده: ثبت دقیق هر تغییر مبلغ یا استدلال پس از جلسه.
چند ایراد متداول و پاسخ مورد انتظار
|
ایراد طرف مقابل |
پاسخ حرفهای مورد انتظار |
|
تأخیر به پیمانکار منتسب است |
تحلیل فعالیت، مکاتبات اخطار، مسیر بحرانی و تفکیک علل همزمان |
|
هزینه در مبلغ پیمان بوده است |
بند استحقاق، مفروضات قیمت و نمایش هزینه افزایشی خارج از تعهد اولیه |
|
منابع میتوانستند خارج شوند |
دستور یا محدودیت، مکاتبات تعیین تکلیف، امکان واقعی جابهجایی و اقدامات کاهش خسارت |
|
محاسبه درصدی و فرضی است |
اسناد هزینه، نرخ واقعی، دوره اثر و فایل قابل بازبینی |
|
مبلغ قبلاً با تعدیل یا قیمت جدید جبران شده |
جدول تطبیق پرداختها و نمایش صریح کسورات و مانده خالص |
|
اخطار در موعد داده نشده است |
سوابق اعلام، اطلاع واقعی طرف مقابل و تحلیل اثر شرط اخطار طبق متن قرارداد و قانون حاکم |
|
خسارت غیرمستقیم و مستثناست |
طبقهبندی دقیق خسارت مورد نظر، شرط محدودیت مسئولیت و استدلال درباره مستقیم یا مستثنا نبودن آن؛ در صورت وجود مبنا |
دفاع خوب همیشه به معنای پافشاری بر بالاترین عدد نیست. گاهی حذف یک قلم ضعیف، اصلاح روش یا پذیرش سهم مسئولیت پیمانکار، اعتبار بقیه پرونده را بالا میبرد. هدف، ارائه مبلغی است که بتوان منشأ و منطق آن را در برابر پرسشهای سخت حفظ کرد.
دلایل پرتکرار رد یا کاهش مبلغ لایحه
- ادعای کلی یا Global Claim: چند رویداد و چند هزینه بدون رابطه روشن در یک عدد جمع شدهاند. پروتکل SCL نیز ادعای کلی بدون اثبات سببیت را رویکردی ضعیف میداند.
- برابرگرفتن تأخیر مجاز با خسارت مالی: گزارش زمانبندی، مبنای پرداخت را جایگزین کرده است.
- استفاده از درصد ثابت: درصدی از مبلغ پیمان یا صورتوضعیت، بدون هزینه واقعی و بند قراردادی اعمال شده است.
- نادیدهگرفتن سهم پیمانکار: تأخیر، ناکارآمدی، دوبارهکاری یا خرید دیرهنگام پیمانکار از مبلغ حذف نشده است.
- ضعف اخطار و ثبت همزمان: رویداد ماهها بعد بازسازی شده و سند همزمان با وقوع کافی ندارد.
- محاسبه بر اساس برنامه نامعتبر: برنامه مبنا یا بهروزرسانیهای مورد استفاده تأیید، منطقی یا منطبق با واقعیت نیستند.
- دوبارهشماری: یک هزینه در قیمت جدید، تطویل، افت بهرهوری یا تعدیل تکرار شده است.
- کاربرد بخشنامه خارج از شمول: تبصره ۸۰ یا بخشنامه دیگر برای قراردادی بدون شرایط لازم استفاده شده است.
- بیتوجهی به محدودیت مسئولیت: خسارت غیرمستقیم یا عدمالنفع، برخلاف شرط صریح پیمان مطالبه شده است.
- فرمول بدون اثبات: فرمول بالاسری یا کلهزینه جایگزین اثبات حق، سببیت و هزینه شده است.
- ناسازگاری متن و فایل مالی: مدت، مقدار یا مبلغ در فصلهای مختلف با هم تطابق ندارد.
- آمادهنبودن برای دفاع: تیم ارائهدهنده نمیتواند سند پایه، مفروضات یا منطق کسورات را در جلسه توضیح دهد.
- عدم توجه به قوانین بالادستی و ساختار فقهی – حقوقی: به طور مثال مطالبه خسارت تأخیر تأدیه نسبت به خسارت، مطالبه خسارت از خسارت محسوب میشود و مبنای شرعی و قانونی ندارد. از این رو باید در تهیه دادخواستها و لوایح ضرر و زیان به این نکته مهم توجه کرد. شرح این موضوع از زبان مهندس محمدامین غفاری در ویدیوی زیر وجود دارد:


لینکهای دانلود این مقاله
Password
نداردمطالب مرتبط


امکان ارسال نظر وجود ندارد.


1 دیدگاه
به گفتگوی ما بپیوندید و دیدگاه خود را با ما در میان بگذارید.